Domain günstige-bausparverträge.de kaufen?
Wir ziehen mit dem Projekt
günstige-bausparverträge.de um.
Sind Sie am Kauf der Domain
günstige-bausparverträge.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain günstige-bausparverträge.de kaufen?
Wie hoch ist die Kapitalertragsteuer auf Zinsen?
Die Kapitalertragsteuer auf Zinsen beträgt in Deutschland in der Regel 25%. Es handelt sich um eine Abgeltungssteuer, die direkt von den Zinserträgen abgezogen wird. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach individueller Situation gelten können. Die genaue Höhe der Kapitalertragsteuer kann also variieren. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater oder das Finanzamt zu wenden. **
Wer zahlt Kapitalertragsteuer?
Die Kapitalertragsteuer wird von natürlichen Personen gezahlt, die Kapitalerträge erzielen. Dazu gehören beispielsweise Zinserträge, Dividenden oder Kursgewinne aus Wertpapiergeschäften. Die Bank oder das Finanzinstitut, bei dem die Kapitalerträge erzielt werden, führt die Kapitalertragsteuer direkt an das Finanzamt ab. In der Regel beträgt der Steuersatz 25%, kann aber je nach Art der Kapitalerträge variieren. Es gibt auch Freibeträge und Freistellungsaufträge, die es ermöglichen, einen Teil der Kapitalerträge steuerfrei zu behalten. **

Ähnliche Suchbegriffe für Kapitalertragsteuer
Top-Angebote
Produkte zum Begriff Kapitalertragsteuer:
-
Die Familie Hesselbach: Die Kündigung - Wolf Schmidt, Audio, 9783956158131Die Familie Hesselbach: Die Kündigung Von Wolf Schmidt, Hr Media, 978-3-95615-813-1, Sprecher: Sophie Engelke,carl Luley,lia Wöhr,joost-jürgen Siedhoff,wolf Schmidt, Sprache: Deutsch2,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finanzierung von Innovationen, Fachbücher von Gert KollmerEin steter Strom von Innovationen ist unabdingbare Voraussetzung für nachhaltiges Wirtschaftswachstum. Deren erfolgreiche Implementierung setzt nicht nur Kreativität, sondern auch die Verfügbarkeit ausreichender Finanzmittel voraus. Deshalb verwundert es, dass die Frage der Finanzierung von Innovationen bisher vernachlässigt wurde. Bei der Tagung "Finanzierung von Innovationen", deren Beiträge hier publiziert werden, wurden neue Erkenntnisse aus Wissenschaft und Praxis in einem interdisziplinären Forum vorgestellt. Die Verknüpfung von historischen und aktuellen Erfahrungen leistet einen Beitrag zur Schliessung der konstatierten Forschungslücke.46,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Investition und Finanzierung, Fachbücher von Jörg WöltjeKluge Investitions- und Finanzierungsentscheidungen sind die Basis für den Erfolg eines Unternehmens. Dieses Buch bietet Ihnen eine kompakte Einführung in die Investitionsrechnung und die unterschiedlichen Finanzierungsformen. Der Autor geht auf die wichtigen Verfahren und Methoden ein und erläutert diese anhand realer Unternehmensdaten und mit anschaulichen Praxisbeispielen. Das ideale Lehrbuch in der Aus- und Weiterbildung für das Finanz- und Rechnungswesen. Inhalte: - Grundlagen der betrieblichen Finanzwirtschaft: Investitionsrechnung und Finanzierung - Erläuterung der statischen und dynamischen Investitionsrechnungen - Einzel- und Gesamtbewertungsverfahren der Unternehmensbewertung - Formen der Aussen- und Innenfinanzierung, Sonderformen der Finanzierung - Effektivzinsberechnung und Tilgungsplänen - Neu: Ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren - Zahlreiche Rechenbeispiele zur Investitionsrechnung, zur Finanzierung und zur individuellen Finanzplanung - Neu in der 3. Auflage: ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren Digitale Extras: - Rechner, finanzmathematische Tabellen - Über 170 Aufgaben mit Lösungen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
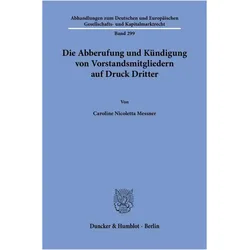
Messner:Die Abberufung und Kündigung vo, Fachbücher von Caroline Nicoletta MessnerDas Fachbuch "Die Abberufung und Kündigung von Vorstandsmitgliedern auf Druck Dritter" von Caroline Nicoletta Messner bietet eine umfassende Analyse der rechtlichen Rahmenbedingungen für die Abberufung und Kündigung von Mitgliedern des Vorstands unter dem Einfluss Dritter. Die Autorin untersucht die Zulässigkeit solcher Massnahmen im Kontext des Aktienrechts und beleuchtet die Vereinbarkeit mit den grundlegenden Prinzipien des Gesellschaftsrechts. Die Arbeit entwickelt klare, restriktive Anforderungen für die Abberufung und Kündigung unter Druck und analysiert die Notwendigkeit gesetzgeberischer Anpassungen. Zudem werden Gleichlauf- und Koppelungsklauseln bewertet, um praktikable Lösungen zu präsentieren. Dieses Buch richtet sich an Juristinnen und Juristen, Studierende und Fachleute, die sich mit den komplexen Fragestellungen des Gesellschaftsrechts auseinandersetzen möchten.89,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie funktioniert Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Steuer beträgt in der Regel 25% der Kapitalerträge, kann aber je nach individuellem Steuersatz variieren. Steuerpflichtige können jedoch eine Nichtveranlagungsbescheinigung beantragen, um von der Kapitalertragsteuer befreit zu werden. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben, um eine Doppelbesteuerung zu vermeiden. **
-
Wann wird Kapitalertragsteuer fällig?
Die Kapitalertragsteuer wird fällig, wenn Gewinne aus Kapitalanlagen erzielt werden, wie beispielsweise Zinsen, Dividenden oder Kursgewinne. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent, kann aber je nach individueller Situation variieren. Es gibt auch Freibeträge und Möglichkeiten zur Befreiung von der Kapitalertragsteuer, die in bestimmten Fällen genutzt werden können. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben und gegebenenfalls zu verrechnen. **
-
Was ist die Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird in Deutschland auf bestimmte Kapitaleinkünfte von Privatpersonen und Unternehmen erhoben. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25%, kann aber je nach Art des Kapitalertrags und individueller Situation variieren. Die Steuer wird in der Regel direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Es gibt jedoch auch Möglichkeiten, die Kapitalertragsteuer durch Freistellungsaufträge oder Verlustverrechnung zu optimieren. **
-
Wie wird Kapitalertragsteuer abgeführt?
Die Kapitalertragsteuer wird in Deutschland automatisch von Banken und anderen Finanzinstituten abgeführt, wenn Gewinne aus Kapitalanlagen erzielt werden. Dies geschieht in der Regel direkt bei der Auszahlung der Erträge. Die Banken behalten die Steuer ein und führen sie an das Finanzamt ab. Anleger müssen daher in der Regel keine zusätzlichen Schritte unternehmen, um die Kapitalertragsteuer zu bezahlen. Es gibt jedoch auch Ausnahmen, bei denen Anleger die Steuer selbst in ihrer Steuererklärung angeben und abführen müssen. In diesen Fällen sollten sich Anleger an einen Steuerberater oder das Finanzamt wenden, um sicherzustellen, dass die Steuer korrekt abgeführt wird. **
Was unterliegt der Kapitalertragsteuer?
Die Kapitalertragsteuer unterliegt in Deutschland sämtlichen Einkünften aus Kapitalvermögen, wie beispielsweise Zinsen, Dividenden oder Kursgewinnen. Auch Gewinne aus Wertpapiergeschäften und bestimmte Versicherungsleistungen sind steuerpflichtig. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Möglichkeiten zur Steueroptimierung, die genutzt werden können, um die Steuerlast zu reduzieren. Insgesamt dient die Kapitalertragsteuer der Besteuerung von Einkünften, die aus dem Besitz von Kapitalvermögen erzielt werden. **
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
Top-Angebote
Produkte zum Begriff Kapitalertragsteuer:
-
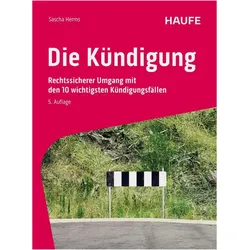
Die Kündigung, Fachbücher von Sascha HermsDas Fachbuch "Die Kündigung" von Sascha Herms bietet eine umfassende und praxisnahe Anleitung für die rechtssichere Durchführung von Kündigungen. Es richtet sich an Führungskräfte, Personalverantwortliche und Betriebsräte, die in der herausfordernden Situation einer Kündigung rechtlich abgesichert handeln möchten. Das Buch behandelt die zehn häufigsten Kündigungsfälle, darunter betriebsbedingte, personenbedingte und verhaltensbedingte Kündigungen. Anhand konkreter Beispiele und rechtlicher Tipps wird der Leser durch den gesamten Prozess geführt. Die 5. Auflage enthält aktuelle Rechtsprechungen und gesetzliche Neuregelungen, die für die Praxis von Bedeutung sind. Zudem werden Muster für Kündigungsschreiben und Prüfschemata bereitgestellt, um die Umsetzung zu erleichtern. Dieses Buch ist ein unverzichtbares Hilfsmittel für alle, die mit Kündigungen konfrontiert sind und dabei rechtliche Fallstricke vermeiden möchten.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Familie Hesselbach: Die Kündigung - Wolf Schmidt, Audio, 9783956158131Die Familie Hesselbach: Die Kündigung Von Wolf Schmidt, Hr Media, 978-3-95615-813-1, Sprecher: Sophie Engelke,carl Luley,lia Wöhr,joost-jürgen Siedhoff,wolf Schmidt, Sprache: Deutsch2,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finanzierung von Innovationen, Fachbücher von Gert KollmerEin steter Strom von Innovationen ist unabdingbare Voraussetzung für nachhaltiges Wirtschaftswachstum. Deren erfolgreiche Implementierung setzt nicht nur Kreativität, sondern auch die Verfügbarkeit ausreichender Finanzmittel voraus. Deshalb verwundert es, dass die Frage der Finanzierung von Innovationen bisher vernachlässigt wurde. Bei der Tagung "Finanzierung von Innovationen", deren Beiträge hier publiziert werden, wurden neue Erkenntnisse aus Wissenschaft und Praxis in einem interdisziplinären Forum vorgestellt. Die Verknüpfung von historischen und aktuellen Erfahrungen leistet einen Beitrag zur Schliessung der konstatierten Forschungslücke.46,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch ist die Kapitalertragsteuer auf Zinsen?
Die Kapitalertragsteuer auf Zinsen beträgt in Deutschland in der Regel 25%. Es handelt sich um eine Abgeltungssteuer, die direkt von den Zinserträgen abgezogen wird. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach individueller Situation gelten können. Die genaue Höhe der Kapitalertragsteuer kann also variieren. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater oder das Finanzamt zu wenden. **
-
Wer zahlt Kapitalertragsteuer?
Die Kapitalertragsteuer wird von natürlichen Personen gezahlt, die Kapitalerträge erzielen. Dazu gehören beispielsweise Zinserträge, Dividenden oder Kursgewinne aus Wertpapiergeschäften. Die Bank oder das Finanzinstitut, bei dem die Kapitalerträge erzielt werden, führt die Kapitalertragsteuer direkt an das Finanzamt ab. In der Regel beträgt der Steuersatz 25%, kann aber je nach Art der Kapitalerträge variieren. Es gibt auch Freibeträge und Freistellungsaufträge, die es ermöglichen, einen Teil der Kapitalerträge steuerfrei zu behalten. **
-
Wie funktioniert Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Steuer beträgt in der Regel 25% der Kapitalerträge, kann aber je nach individuellem Steuersatz variieren. Steuerpflichtige können jedoch eine Nichtveranlagungsbescheinigung beantragen, um von der Kapitalertragsteuer befreit zu werden. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben, um eine Doppelbesteuerung zu vermeiden. **
-
Wann wird Kapitalertragsteuer fällig?
Die Kapitalertragsteuer wird fällig, wenn Gewinne aus Kapitalanlagen erzielt werden, wie beispielsweise Zinsen, Dividenden oder Kursgewinne. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent, kann aber je nach individueller Situation variieren. Es gibt auch Freibeträge und Möglichkeiten zur Befreiung von der Kapitalertragsteuer, die in bestimmten Fällen genutzt werden können. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben und gegebenenfalls zu verrechnen. **
Ähnliche Suchbegriffe für Kapitalertragsteuer
-
Investition und Finanzierung, Fachbücher von Jörg WöltjeKluge Investitions- und Finanzierungsentscheidungen sind die Basis für den Erfolg eines Unternehmens. Dieses Buch bietet Ihnen eine kompakte Einführung in die Investitionsrechnung und die unterschiedlichen Finanzierungsformen. Der Autor geht auf die wichtigen Verfahren und Methoden ein und erläutert diese anhand realer Unternehmensdaten und mit anschaulichen Praxisbeispielen. Das ideale Lehrbuch in der Aus- und Weiterbildung für das Finanz- und Rechnungswesen. Inhalte: - Grundlagen der betrieblichen Finanzwirtschaft: Investitionsrechnung und Finanzierung - Erläuterung der statischen und dynamischen Investitionsrechnungen - Einzel- und Gesamtbewertungsverfahren der Unternehmensbewertung - Formen der Aussen- und Innenfinanzierung, Sonderformen der Finanzierung - Effektivzinsberechnung und Tilgungsplänen - Neu: Ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren - Zahlreiche Rechenbeispiele zur Investitionsrechnung, zur Finanzierung und zur individuellen Finanzplanung - Neu in der 3. Auflage: ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren Digitale Extras: - Rechner, finanzmathematische Tabellen - Über 170 Aufgaben mit Lösungen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Messner:Die Abberufung und Kündigung vo, Fachbücher von Caroline Nicoletta MessnerDas Fachbuch "Die Abberufung und Kündigung von Vorstandsmitgliedern auf Druck Dritter" von Caroline Nicoletta Messner bietet eine umfassende Analyse der rechtlichen Rahmenbedingungen für die Abberufung und Kündigung von Mitgliedern des Vorstands unter dem Einfluss Dritter. Die Autorin untersucht die Zulässigkeit solcher Massnahmen im Kontext des Aktienrechts und beleuchtet die Vereinbarkeit mit den grundlegenden Prinzipien des Gesellschaftsrechts. Die Arbeit entwickelt klare, restriktive Anforderungen für die Abberufung und Kündigung unter Druck und analysiert die Notwendigkeit gesetzgeberischer Anpassungen. Zudem werden Gleichlauf- und Koppelungsklauseln bewertet, um praktikable Lösungen zu präsentieren. Dieses Buch richtet sich an Juristinnen und Juristen, Studierende und Fachleute, die sich mit den komplexen Fragestellungen des Gesellschaftsrechts auseinandersetzen möchten.89,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sexpuppe Anja | Günstige Premium SexdollWas solltest Du über unsere Lager-Sexdolls wissen? Falls Du keine Lust auf lange Wartezeiten Deiner DOLLSCLUB Liebespuppe hast, haben wir genau das richtige für Dich! In dieser Kategorie findest Du unsere Sexpuppen, die wir Dir als sofort lieferbar anbieten können. Dabei achten wir stehts auf eine bunte und gut selektierte Auswahl unserer schönsten Sexdolls, die zu unseren absoluten Bestsellern gehören. Wieso also warten, wenn man seine Traum Liebespuppe sofort haben kann ? Super kurze Lieferzeiten von ein bis zwei Tagen und ausschließliche super sexy Real Dolls, verhelfen Dir zum Express-Vergnügen. Einfach die hier ausgesuchte Sexpuppe in den Warenkorb legen, die gewünschte sichere Zahlungsoptionen wählen und nach wenigen Tagen erhalten. Nach Zahlungseingang verschicken wir umgehend Deine Liebespuppe, die von uns geprüft wurde, aus Deutschland direkt zu Dir nach Hause. Ebenfalls lohnt e...748,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
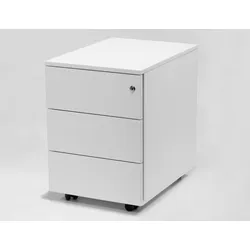
Günstige Rollcontainer für Schreibtisch KA2Günstige Rollcontainer für Schreibtisch KA2 Günstige Rollcontainer für Schreibtisch bringt ausreichend Stauraum für benötigte Arbeitsunterlagen und Utensilien. Rollcontainer mit drei Schubladen oder mit einer Schublade und Hängeregister stehen standardmäßig zur Auswahl. Die Schubladen sind durch ein Zentralschloss abschließbar, um einen unbefugten Zugang zu verhindern. Standardausstattung: + Drei Schubladen + Optional: Eine Schublade und Hängeregister + Auszugssperre + Mehrere Farben + Kunststoffschubladen mit Fronten aus melaminbeschichteten Spanplatten + Rollen ca. Ø4 cm + Optional: Utensilieneinsatz Maße Gesamtbreite: ca. 43 cm Tiefe: ca. 60 cm Höhe: ca. 62,3 cm (ca. 57,5 cm bei eingesetzten Rollen oder Standfüßen) Lieferung Die Lieferung erfolgt an die von Ihnen in der Bestellung angegebene Lieferadresse frei Bordsteinkante per Spedition. Optional deutschlandweit (außer Inseln) (Lieferzeit + 2 Wochen): + Lieferung bis zur Verwendungsstelle + Lieferung, Vertragen, Montage Service, Entsorgung der Verpackung. Qualitätsprodukt Made in EU.431,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird in Deutschland auf bestimmte Kapitaleinkünfte von Privatpersonen und Unternehmen erhoben. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25%, kann aber je nach Art des Kapitalertrags und individueller Situation variieren. Die Steuer wird in der Regel direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Es gibt jedoch auch Möglichkeiten, die Kapitalertragsteuer durch Freistellungsaufträge oder Verlustverrechnung zu optimieren. **
-
Wie wird Kapitalertragsteuer abgeführt?
Die Kapitalertragsteuer wird in Deutschland automatisch von Banken und anderen Finanzinstituten abgeführt, wenn Gewinne aus Kapitalanlagen erzielt werden. Dies geschieht in der Regel direkt bei der Auszahlung der Erträge. Die Banken behalten die Steuer ein und führen sie an das Finanzamt ab. Anleger müssen daher in der Regel keine zusätzlichen Schritte unternehmen, um die Kapitalertragsteuer zu bezahlen. Es gibt jedoch auch Ausnahmen, bei denen Anleger die Steuer selbst in ihrer Steuererklärung angeben und abführen müssen. In diesen Fällen sollten sich Anleger an einen Steuerberater oder das Finanzamt wenden, um sicherzustellen, dass die Steuer korrekt abgeführt wird. **
-
Was unterliegt der Kapitalertragsteuer?
Die Kapitalertragsteuer unterliegt in Deutschland sämtlichen Einkünften aus Kapitalvermögen, wie beispielsweise Zinsen, Dividenden oder Kursgewinnen. Auch Gewinne aus Wertpapiergeschäften und bestimmte Versicherungsleistungen sind steuerpflichtig. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Möglichkeiten zur Steueroptimierung, die genutzt werden können, um die Steuerlast zu reduzieren. Insgesamt dient die Kapitalertragsteuer der Besteuerung von Einkünften, die aus dem Besitz von Kapitalvermögen erzielt werden. **
-
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.